Capital Markets · 22. 7. 2025
Slabý dolar přidělává vrásky na tváři korunových investorů
Jedním z dominantních témat současné doby je výrazné oslabení amerického dolaru
Důvody tohoto kurzového vývoje jsou poměrně zřejmé. Hlavním „viníkem“ není nikdo jiný než Donald Trump. Jeho politika spočívající v zavádění vysokých cel prakticky na všechny významné obchodní partnery USA oslabuje pozici dolaru. Investoři v něj ztrácejí víru i vzhledem k fiskální politice, neboť současná administrativa zcela rezignovala na snahu krotit výrazné deficity. Nyní schválený One Big Beautiful Bill je naopak ještě prohloubí.
K tomu se přidává i Trumpův neustálý tlak na Fed, který by měl podle staronového prezidenta začít okamžitě snižovat sazby. Ty by nyní zřejmě byly skutečně nižší, nebýt kroků jeho administrativy, které působí proinflačně a vytvářejí v ekonomice obrovskou míru nejistoty. Rovněž se hovoří o možném vyšším zdanění zisků zahraničních investorů plynoucích z cenných papírů obchodovaných ve Spojených státech.
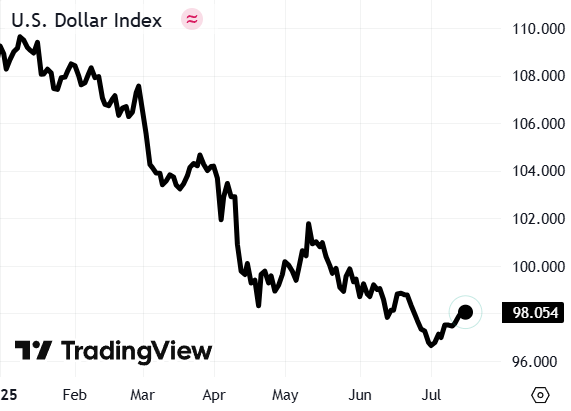
Kombinace těchto faktorů tak vyústila v letošní razantní oslabení dolaru, neboť investoři jej přestali vnímat jako jednoznačný bezpečný přístav a někteří přistupují ke stahování kapitálu z dolarových aktiv. To je patrné na vývoji ukazatele U.S. Dollar Index, který letos ztratil bezmála desetinu. Ten konkrétně měří sílu dolaru vůči koši šesti předních světových měn. Největší zastoupení má pochopitelně euro (58 %), ale významnou roli hraje i vývoj japonského jenu, britské libry či kanadského dolaru.
Zdroj: TradingView
Co se vývoje na trzích týče, nadále převládá optimismus, a to navzdory opětovnému strašení Donalda Trumpa ohledně zavádění cel. Nyní se do jeho hledáčku dostala Evropa, na kterou by měl být od počátku srpna uvalen dokonce 30% tarif. To je více, než se dříve předpokládalo. Investoři si však z toho velkou hlavu nedělají a věří, že se situace ve finálně vykrystalizuje a obě strany dojdou k přijatelné dohodě.
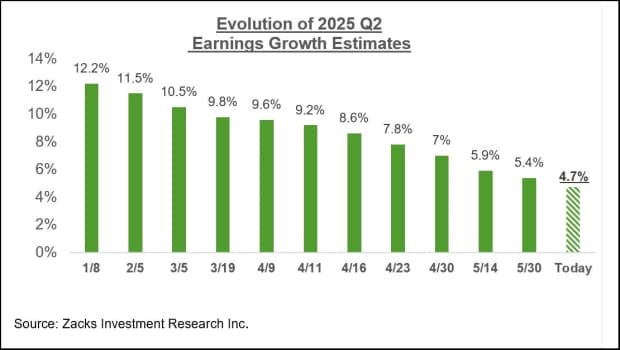
Pozornost je zaměřena na nyní začínající výsledkovou sezónu za druhý kvartál. Pro index S&P 500 investoři očekávají meziroční nárůst čistých zisků o 4,7 %, což by znamenalo výrazné zpomalení tempa růstu oproti předcházejícím čtvrtletím. Vzhledem k současné nejistotě a stagflačním tlakům došlo v posledních měsících k výraznému snížení odhadovaného nárůstu zisků pro 2Q. Ještě na počátku roku totiž investoři věřili ve více než 12% růst. Zde se jednoznačně propisuje reálný dopad Trumpových politik.
Další souvislosti začínají rozhovorem.
Spojit se s Investhy →